
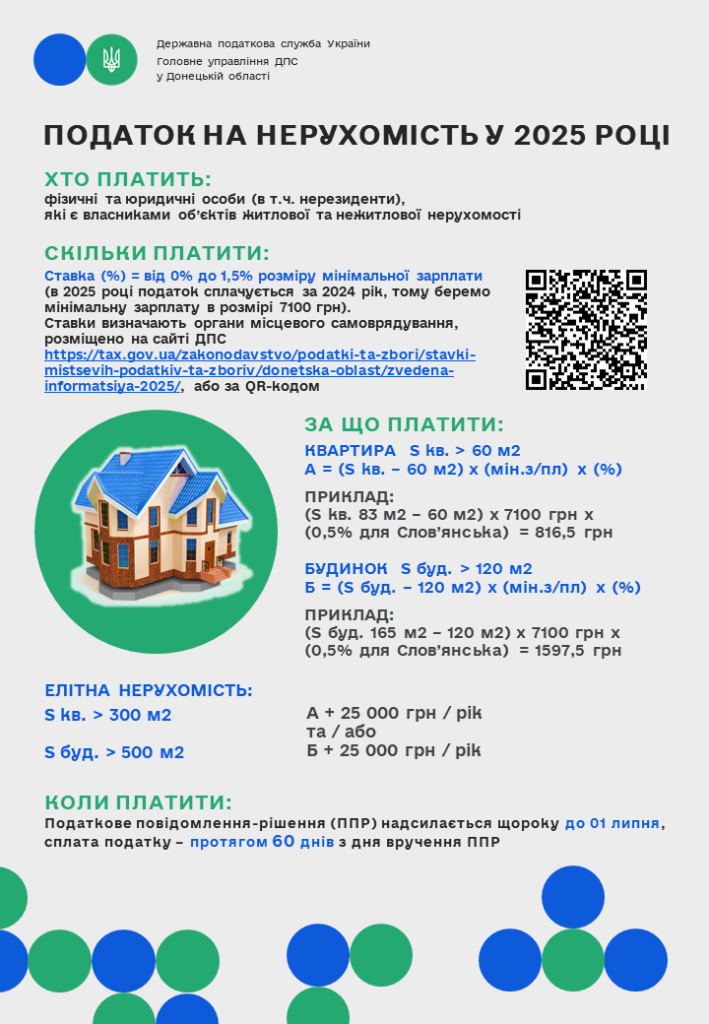
Податок на нерухомість: кому і скільки доведеться сплатити у 2025 році за «зайву» площу
Деклараційна кампанія – 2025 триває: граничні строки подання податкової декларації
Шановні платники! Головне управління ДПС у Донецькій області нагадує, що з 1 січня 2025 року стартувала кампанія декларування громадянами доходів, одержаних протягом 2024 року. Подавати декларацію про майновий стан і доходи (далі – податкова декларація) за минулий рік та сплачувати відповідні податки і збори –конституційний обов’язок громадян та їх особиста підтримка держави, її фінансової безпеки та обороноздатності.
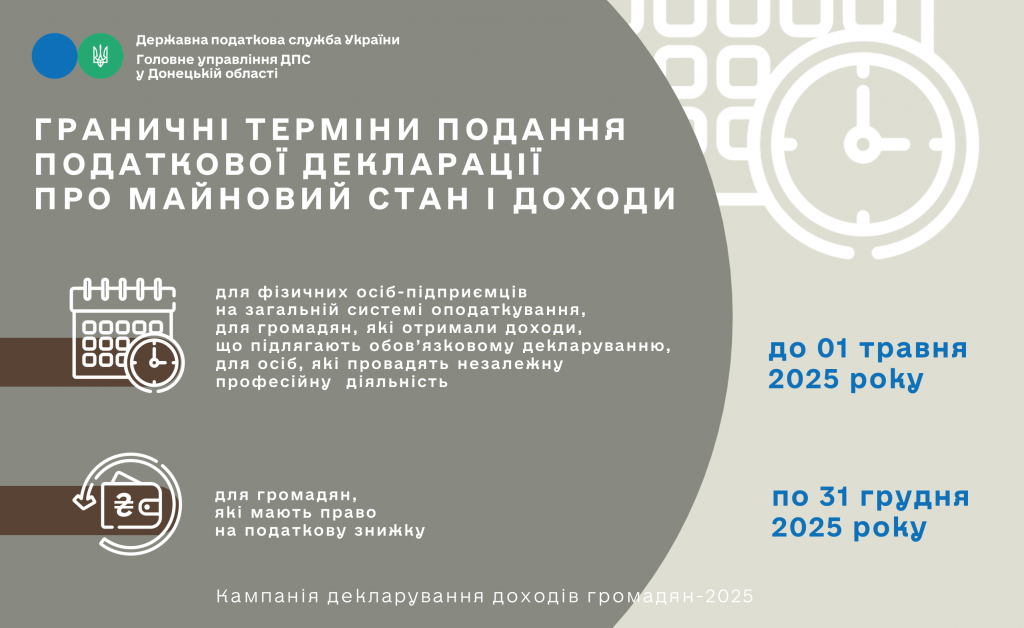
Прозвітувати про доходи, отримані у минулому році, громадяни, особи, які здійснюють незалежну професійну діяльність та фізичні особи – підприємці мають у визначені законодавством терміни:
фізичні особи – підприємці (крім осіб, що обрали спрощену систему оподаткування) та фізичні особи, які здійснюють незалежну професійну діяльність, – до 01 травня року, наступного за звітним;
громадяни, у яких виникає обов’язок щодо подання податкової декларації, – до 01 травня року, наступного за звітним;
резиденти, які виїжджають за кордон на постійне місце проживання – не пізніше 60 календарних днів, що передують виїзду;
фізичні особи, у яких є право на податкову знижку – до 31 грудня (включно) року, наступного за звітним;
фізичні особи – підприємці (крім осіб, що обрали спрощену систему оподаткування) у разі припинення підприємницької діяльності – протягом 20 календарних днів місяця, наступного за календарним місяцем, у якому проведено державну реєстрацію припинення підприємницької діяльності фізичної особи – підприємця за її рішенням.
Важливо! За умови якщо у платника податку відсутні підтвердні документи щодо суми отриманого ним доходу з іноземних джерел і суми сплаченого ним податку в іноземній юрисдикції, оформлені згідно зі ст. 13 Податкового кодексу України (далі – Кодекс), то відповідно до п.п. 170.11.2 п. 170.11 ст. 170 Кодексу такий платник зобов’язаний подати до контролюючого органу за своєю податковою адресою заяву про перенесення строку подання податкової декларації до 31 грудня року, наступного за звітним;
Важливо! У разі проведення державної реєстрації припинення підприємницької діяльності фізичної особи – підприємця за її рішенням останнім базовим податковим (звітним) періодом є період з дня, наступного за днем закінчення попереднього базового податкового (звітного) періоду до останнього дня календарного місяця, в якому проведено державну реєстрацію припинення підприємницької діяльності.
Декларація про майновий стан і доходи подається відповідно до ст. 179 Кодексу за формою, затвердженою наказом Міністерства фінансів України від 02 жовтня 2015 року № 859 «Про затвердження форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи».
Січневий внесок землекористувачів Донеччини до місцевих бюджетів склав майже 19 млн гривень
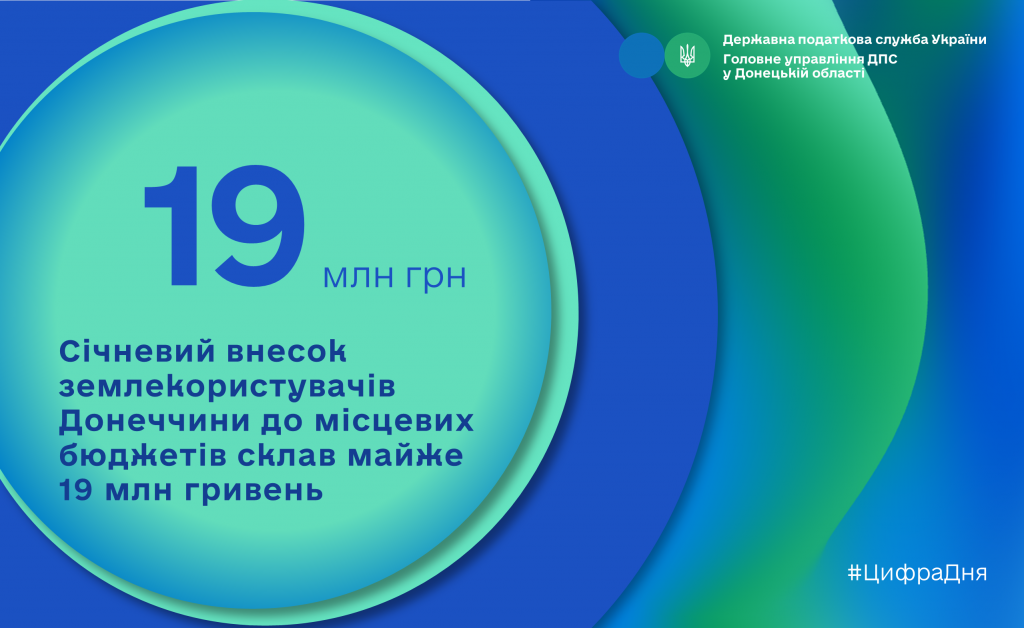
Попри усі складнощі воєнного часу завдяки сумлінній позиції платників регіону за перший місяць 2025 року місцеві бюджети Донецької області отримали 18,6 млн грн плати за землю. Зокрема, від юридичних осіб надійшло 15,9 млн грн, а від фізичних осіб – 2,7 млн гривень.
Податкова служба Донеччини нагадує, що базою оподаткування платою за землю є нормативна грошова оцінка земельної ділянки з урахуванням коефіцієнта індексації (пп. 271.1.1 п. 271.1 ст. 271 Податкового кодексу України).
Коефіцієнт індексації нормативної грошової оцінки земель застосовується залежно від дати проведення нормативної грошової оцінки земель (пункт 289.2 статті 289 Податкового кодексу України).
За інформацією Державної служби статистики України, індекс споживчих цін по Україні (без урахування тимчасово окупованих російською федерацією територій та частини територій, на яких ведуться (велися) бойові дії) у 2024 році становить 112,0% (лист Держстату від 10.01.2025 №09.1-03/5-25). Відповідно значення коефіцієнта індексації нормативної грошової оцінки земель і земельних ділянок за 2024 рік становить 1,12, який застосовується до всіх категорій земель і видів земельних угідь.
Відповідно до вимог Податкового кодексу України нормативна грошова оцінка земель є базою оподаткування для плати за землю (ст. 271 ПКУ) та для єдиного податку четвертої групи (ст. 291–1 ПКУ).
Коли та за якою ставкою сплачується військовий збір платниками єдиного податку третьої групи?
Шановні платники! Головне управління ДПС у Донецькій області інформує, що відповідно до п.п. 3 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» Податкового кодексу України (далі – ПКУ) платниками військового збору є платники єдиного податку третьої групи.
Абзацом другим п.п. 1.11 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ встановлено, що платники військового збору, зазначені у п.п. 3 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ, сплачують військовий збір протягом 10 календарних днів після граничного строку подання податкової декларації платника єдиного податку за податковий (звітний) квартал.
Для платників, зазначених у п.п. 3 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ, ставка військового збору становить – 1 відс. від доходу, визначеного згідно зі ст. 292 ПКУ (п.п. 3 п.п. 1.3 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Згідно з абзацом першим п. 296.3 ст. 296 ПКУ платники єдиного податку третьої групи подають до контролюючого органу податкову декларацію платника єдиного податку у строки, встановлені для квартального податкового (звітного) періоду.
Платники військового збору, зазначені у п.п. 3 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ, за порушення правил сплати (перерахування) сум військового збору притягаються до відповідальності у вигляді штрафу в розмірах, визначених ст. 124 ПКУ (абзац п’ятий п.п. 1.11 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Корисні посилання:
- комунікаційна платформа dn.ikc@tax.gov.ua;
- контакти та «гарячі лінії» ГУ ДПС у Донецькій області https://dn.tax.gov.ua/kontakti/;
- підписатися на наш фейсбук https://www.facebook.com/tax.donetsk/;
- чат-бот ДПС «StopViolationBot» t.me/StopOverpriceBot;
- мобільний застосунок «Моя податкова»:
- Android https://play.google.com/store/apps/details?id=my.tax.gov.ua,
- iOS https://t1p.de/lgu5a
Головне управління Державної податкової служби у Донецькій області