
До ДПС було вперше подано файл SAF-T UA в тестовому режимі без помилок
До ДПС вперше було подано тестовий стандартний аудиторський файл (SAF-T UA) без помилок типів FE (File Errors) та RE (Record Errors).
Це результат спільної взаємодії між ДПС та платниками податків, спрямованої на вдосконалення та подальше тестування Системи.
Досягнуті результати демонструють ефективність реалізованих рішень і підтверджують успішність спільних зусиль щодо підготовки Системи до впровадження SAF-T UA у практичну діяльність великих платників податків та контролюючих органів.
Довідково:
FE (File Errors) – це технічні помилки, які виявляються на етапі перевірки структури та цілісності самого файлу SAF-T UA.
RE (Record Errors) – це логічні помилки, що виникають усередині даних, коли файл технічно правильний, але інформація в окремих елементах не відповідає контрольним або аналітичним правилам перевірки.
Типові помилки, які усунуті під час тестування файлу SAF-T UA:
RE-3 – «Перевірка збалансованості інформації про запаси».
Враховано ситуації щодо можливості невідображення у підрозділі «Запаси» (PhysicalStock) даних про незавершене виробництво або брак, у разі якщо аналітичний облік за рахунками 23 та 24 не ведеться за видами продукції.
RE-4 – «Перевірка збалансованості необоротних активів».
Враховано випадки, коли дані щодо відстрочених податкових активів (рахунок 17) та довгострокової дебіторської заборгованості (рахунок 18) можуть не відображатися у підрозділі «Необоротні активи» (Assets). Це сприятиме коректному відображенню показників і забезпечує збалансованість даних.
RE-7 – «Неправильно визначений податковий номер платника ПДВ».
Звернуто увагу на необхідність дотримання порядку заповнення елемента «Реєстраційні дані платника податків» (TaxRegistration) у підрозділі «Клієнти» (Customers), зокрема:
для фізичних осіб – реєстраційний номер облікової картки;
для ФОП – платників ПДВ (у тому числі анульованих) – додатково «Вид податку» (TaxType), «ІПН» (TaxNumber), «Найменування контрагента» (Name).
Крім того, для коректного зіставлення субрахунків, що використовуються для узагальнення інформації за окремими (номенклатурними) групами запасів на окремому субрахунку (наприклад, транспортно-заготівельні витрати) у «Таблиці рахунків» (TableOfAccounts) рекомендовано використовувати рахунки:
200 – для виробничих запасів,
289 – для товарів.
Це дозволить уникнути помилок типу RE-1 – «Перевірка кодів рахунків/субрахунків»
Закликаємо платників податків продовжувати тестове подання файлу SAF-T UA. Це сприятиме вдосконаленню якості даних і підвищенню готовності до повноцінного впровадження формату SAF-T UA під час документальних перевірок на запит контролюючого органу.
ДПС відкрита до подальшої комунікації з платниками податків та готова надавати необхідні роз’яснення з питань тестування і впровадження файлу SAF-T UA.
ДПС спільно з експертами МВФ визначили ключові напрями реформи податкового адміністрування
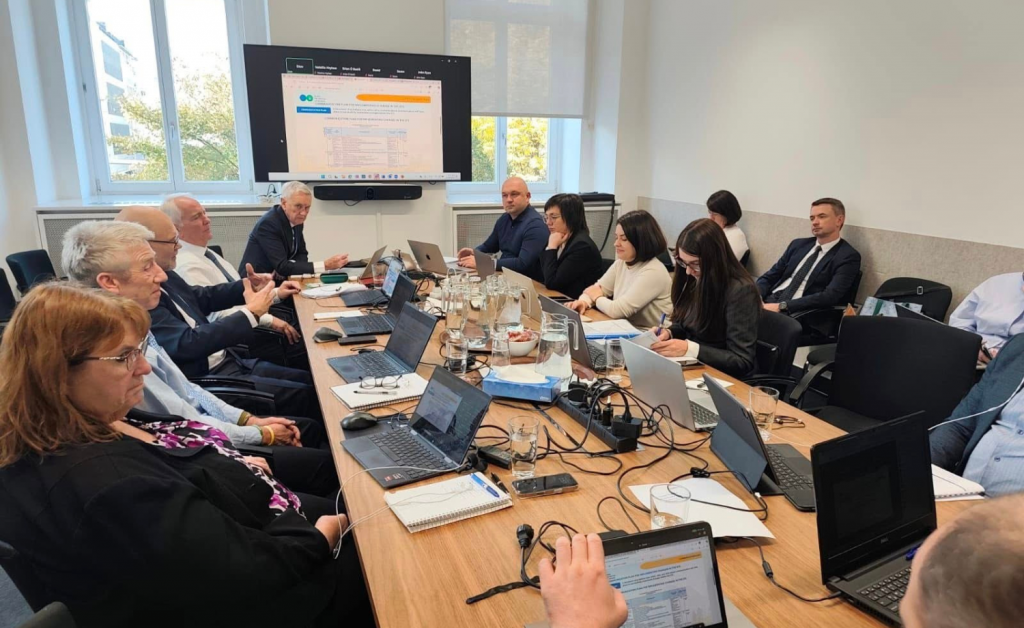
Державна податкова служба України продовжує співпрацю з Міжнародним валютним фондом у напрямі податкового адміністрування.
У рамках жовтневої місії команда ДПС на чолі з в. о. Голови Лесею Карнаух, представники Міністерства фінансів та експерти Департаменту з бюджетних питань МВФ обговорили виконання структурних маяків Меморандуму з МВФ, реалізацію Національної стратегії доходів та розвиток спроможності ДПС впроваджувати реформи.
«Спільно з нашими партнерами працюємо над реальними змінами в податковій, посиленням спроможності інституції, прозорістю процесів і довірою бізнесу та суспільства», – зазначила в. о. Голови ДПС Леся Карнаух.
Під час місії були представлені основні напрями, над якими працюють у ДПС:
- Управління змінами ДПС
Працюємо згідно з дорожньою картою реформування податкової системи та удосконалення процедур податкового адміністрування. Чітко визначені стратегічні цілі та ключові зміни.
- Система управління ризиками (CRM)
Оновлено методики ризик-орієнтованого підходу. Удосконалено методологію відбору платників із найвищими податковими ризиками – залежно від виду операцій, обраної платником податків системи оподаткування. Оновлюється методика оцінки ризиків з урахуванням особливостей у сфері трансфертного ціноутворення.
- Е-аудит
Працюємо над завершенням впровадження системи, яка інтегрована з існуючими інформаційно-комунікаційними системами ДПС. Формується єдиний цифровий простір для сучасного податкового адміністрування.
Великі платники податків активно залучаються до експериментального запровадження е-аудиту. Тестується система SAF-T UA в реальних умовах.
- Управління боргом
У цьому питанні ДПС співпрацює з Державним казначейством України, Міністерством фінансів України, Національним банком України та надавачами платіжних послуг. Наразі тестуємо функціонал надсилання платіжних інструкцій в електронному форматі.
Плануємо розробити підсистему «Робота з боргом», аналізуємо впровадження найкращих світових практик.
- Підвищення доброчесності та довіри до ДПС з боку платників
Розробляється нова Антикорупційна програма ДПС на 2026 – 2028 роки з урахуванням рекомендацій міжнародних партнерів. Вже напрацювали Кодекс етичної поведінки податківців. «Завдяки підтримці міжнародних партнерів робимо податкову сучасною та прозорою інституцією. Яка не лише забезпечуватиме стабільні надходження до бюджету, а і відповідатиме викликам часу та матиме довіру суспільства», – наголосила Леся Карнаух.
У Туреччині сертифікати про форс-мажор видають лише торгово-промислові палати
У Туреччині сертифікати про форс-мажорні обставини мають право видавати лише регіональні торгово-промислові палати цієї країни за місцем виникнення події.
Таку офіційну відповідь Союз торгових палат і товарних бірж Турецької Республіки надав на запит Торгово-промислової палати України.
Відповідно до наданої інформації, міністерства, посольства та TOBB не мають відповідних повноважень для видачі таких сертифікатів.
Висновки інших органів можуть мати значення лише в межах їх компетенції, але не замінюють сертифікатів.
Державна податкова служба звертає увагу платників на важливість правильного оформлення документів. Отримана інформація дозволить ДПС забезпечити єдиний підхід при проведенні документальних перевірок та зменшити кількість безпідставних спорів.
Корисні посилання:
- комунікаційна платформа dn.ikc@tax.gov.ua;
- контакти та «гарячі лінії» ГУ ДПС у Донецькій області https://dn.tax.gov.ua/kontakti/;
- підписатися на наш фейсбук https://www.facebook.com/tax.donetsk/;
- чат-бот ДПС «StopViolationBot» t.me/StopOverpriceBot;
- мобільний застосунок «Моя податкова»:
- Android https://play.google.com/store/apps/details?id=my.tax.gov.ua,
- iOS https://t1p.de/lgu5a
Головне управління Державної податкової служби у Донецькій області