
Триває сплата земельного податку: що потрібно знати про нарахування і пільги та орендну плату
Плата за землю – це обов’язковий платіж у складі податку на майно. Вона справляється у двох формах:
– Земельний податок – сплачують власники земельних ділянок, земельних часток (паїв) та постійні землекористувачі.
– Орендна плата – сплачується за користування земельними ділянками державної або комунальної власності на умовах договору оренди.
Хто і коли нараховує податок
– Контролюючі органи нараховують податок фізичним особам за місцем розташування земельної ділянки (у тому числі земельної частки/паю) до 1 травня.
– Підставою для нарахування є офіційні дані:
Державного земельного кадастру;
Державного реєстру речових прав на нерухоме майно;
державних актів на землю,
сертифікатів на право на земельні ділянки(паї),
рішень місцевих рад, інших правовстановлюючих документів, якими посвідчується право власності або право користування земельною ділянкою (часткою);
Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, визначеного у встановленому Кабінетом Міністрів України порядку.
– Якщо у базах відсутні відомості про вашу ділянку, податок нарахують за інформацією з наданих вами документів, доки дані не оновляться у реєстрах.
Строки надсилання та сплати
– До 1 липня податкова надсилає податкове повідомлення-рішення разом із детальним розрахунком суми податку, який містить:
кадастровий номер та площу земельної ділянки;
розмір ставки податку;
пільги зі сплати податку.
– Сплатити податок потрібно протягом 60 днів з дня отримання повідомлення.
– Якщо повідомлення не було надіслано вчасно – відповідальність за несвоєчасну сплату не настає.
– Важливо: податкове зобов’язання з цього податку може бути нараховано за податкові (звітні) періоди (роки) у межах строків, визначених Кодексом, тобто за 1095 днів.
Якщо змінився власник
– Попередній власник платить за період з 1 січня до початку місяця, коли втратив право власності.
– Новий власник платить починаючи з місяця, коли набув право власності.
– Якщо зміна сталася після 1 липня, податкова надсилає нове податкове повідомлення-рішення попередньому власнику, а попереднє повідомлення скасовується.
Перевірка даних та звірка
– Якщо у вас є одна або декілька земельних ділянок або паїв, ви маєте право провести звірку інформації в податковій за місцем реєстрації або розташуванням будь-якої ділянки.
– Це допоможе уникнути помилок у нарахуванні.
Орендна плата
– Підставою для нарахування є договір оренди землі.
– Органи виконавчої влади та місцевого самоврядування, які укладають договори оренди землі, повинні до 1 лютого подавати до контролюючого органу за місцезнаходженням земельної ділянки переліки орендарів, з якими укладено договори оренди землі на поточний рік, а також інформувати про укладення нових, внесення змін до існуючих договорів та їх розірвання до 1 числа місяця, що настає за місяцем, в якому такі зміни відбулися.
– Строки сплати орендної плати визначені договором, але загальний порядок розрахунків регулюється тими ж статтями ПКУ, що і земельний податок.
Пільги зі сплати земельного податку
– Від податку звільняються певні категорії громадян (зазначені у ст. 281 ПКУ), наприклад:
– особи з інвалідністю першої і другої групи;
– фізичні особи, які виховують трьох і більше дітей віком до 18 років;
– пенсіонери (за віком);
– ветерани війни та особи, на яких поширюється дія Закону України “Про статус ветеранів війни, гарантії їх соціального захисту”;
– фізичні особи, визнані законом особами, які постраждали внаслідок Чорнобильської катастрофи.
Пільга діє у межах граничних норм площі за кожним видом цільового використання землі:
– для ведення особистого селянського господарства – у розмірі не більш як 2 гектари;
– для будівництва та обслуговування житлового будинку, господарських будівель і споруд (присадибна ділянка): у селах – не більш як 0,25 гектара, в селищах – не більш як 0,15 гектара, в містах – не більш як 0,10 гектара;
– для індивідуального дачного будівництва – не більш як 0,10 гектара;
– для будівництва індивідуальних гаражів – не більш як 0,01 гектара;
– для ведення садівництва – не більш як 0,12 гектара.
– На період дії єдиного податку 4-ї групи: власники земель або паїв, переданих в оренду платнику єдиного податку 4-ї групи, на час оренди звільняються від земельного податку.
– На час воєнного стану не нараховується та не сплачується земельний податок та орендна плата:
– за ділянки державної та комунальної власності, які розташовані на територіях активних бойових дій або тимчасової окупації рф:
з 01.01.2022 до 31.12.2022 – для фізичних осіб,
з 01.03.2022 до 31.12.2022 – для юросіб та ФОП,
з 01.01.2023 – від місяця початку активних бойових дій (тимчасової окупації) до останнього числа місяця їх завершення.
з 01.05.2024 – за території, на яких функціонують державні електронні інформаційні ресурси.
Дати визначаються відповідно до даних Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, який затверджено Постановою КМУ.
– земельні ділянки, на яких об’єкти житлової та/або нежитлової нерухомості знищені внаслідок бойових дій:
Інформація про знищені об’єкти має бути внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України
Пільга надається в межах площ земельних ділянок:
для фізичних осіб – власників знищених об’єктів житлової нерухомості:
у селах – не більше як 0,25 га;
у селищах – не більше як 0,15 га;
у містах – не більше як 0,1 га;
для фізичних та юридичних осіб:
100 % площі земельної ділянки – якщо площа знищеного об’єкта більше або дорівнює 1/3 загальній площі земельної ділянки, на якій був розташований такий об’єкт;
50 % площі – якщо така площа не перевищує 1/3.
Пільга діє від першого числа місяця знищення об’єкту до останнього числа місяця відновлення нерухомості, скасування воєнного стану, але не пізніше 01.01.2026.
На період дії воєнного стану місцеві ради при прийнятті рішення щодо встановлення ставок і пільг можуть:
не застосовувати вимоги щодо термінів їх прийняття та оприлюднення, передачі інформації контролюючим органам,
надавати індивідуальні податкові пільги.
Щоб скористатися пільгою:
1. Якщо у вас кілька ділянок одного виду, до 1 травня подайте заяву до податкової із зазначенням, на які ділянки поширюється пільга.
2. Якщо право на пільгу з’явилося протягом року – подайте заяву протягом 30 днів.
3. Пільга починає діяти з місяця, що настає після подання заяви (або з наступного податкового року, якщо пропущені строки).
4. Якщо право на пільгу втрачено – податок починає нараховуватися з наступного місяця після втрати.
Трудовий чи цивільно-правовий договір: що важливо знати
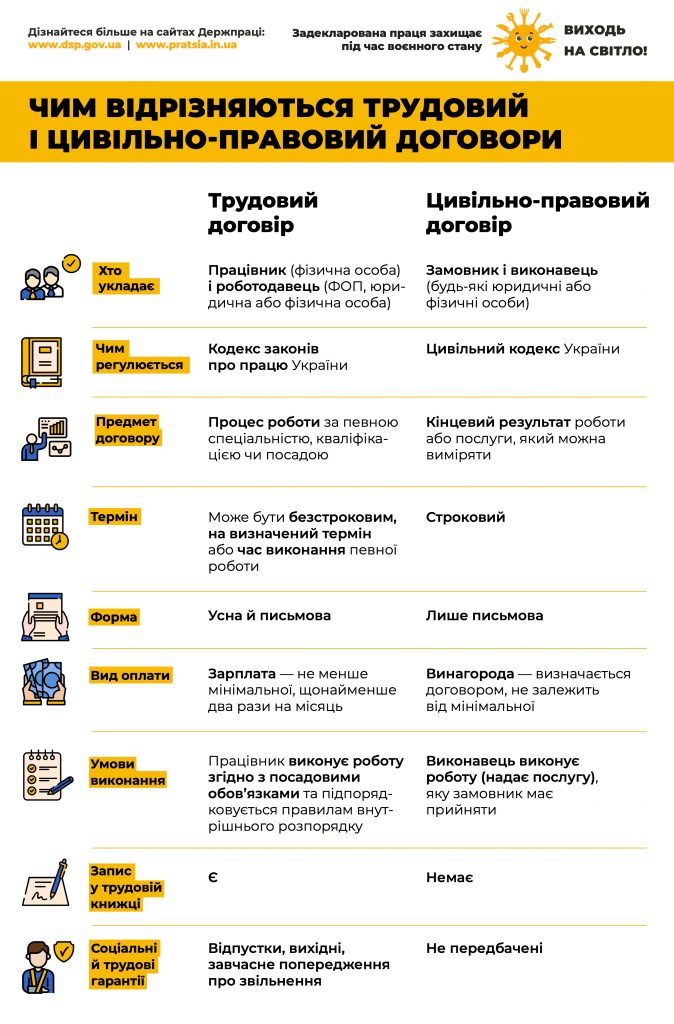
Правильний вибір форми співпраці між суб’єктами господарювання та фізичними особами напряму впливає на обсяг податкових зобов’язань та дотримання вимог трудового законодавства.
Трудовий договір – передбачає офіційне оформлення трудових відносин, сплату єдиного внеску, податку на доходи фізичних осіб (ПДФО) та військового збору із заробітної плати. Роботодавець несе відповідальність за нарахування та сплату цих податків і внесків.
Цивільно-правовий договір (ЦПД) – укладається для виконання конкретної роботи або надання послуги. У такому випадку оплата здійснюється у формі винагороди, а обов’язок сплати податків (ПДФО та військового збору) покладається на замовника або виконавця – залежно від умов договору. При цьому ЦПД не передбачає соціальних гарантій (відпусток, лікарняних тощо).
Варто пам’ятати, що підміна трудових відносин цивільно-правовими з метою мінімізації податкових зобов’язань є порушенням закону та може спричинити штрафні санкції.
Податкова прозорість починається з легального працевлаштування!
Тимчасове звільнення від податкових обов’язків для бізнесу з прифронтових територій: хто має право та як отримати
Платники податків із прифронтових територій, які постраждали внаслідок бойових дій, можуть отримати тимчасове звільнення від виконання податкових обов’язків.
Таке право визначено наказом Міністерства фінансів України від 29.07.2022 № 225. Ним для такого бізнесу передбачено перенесення термінів подання звітності та сплати податків на дату після закінчення воєнного стану або відновлення можливості виконання платником своїх обов’язків.
2 фото
Хто може скористатися:
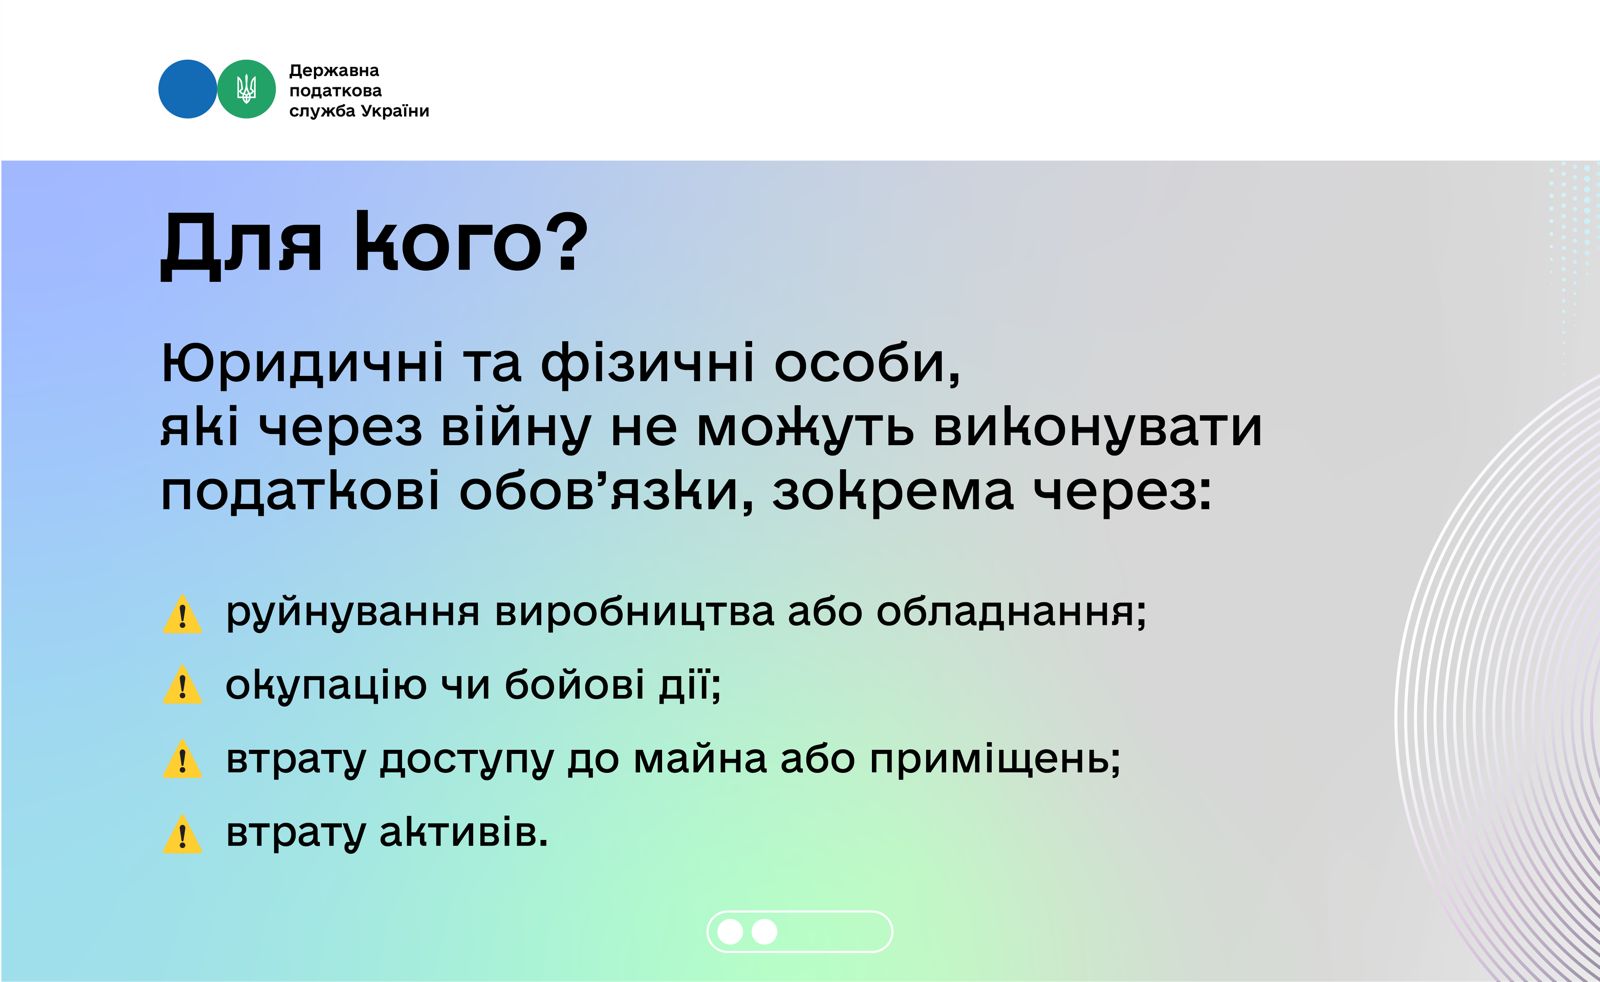
Право на звільнення мають юридичні та фізичні особи, які постраждали від російської агресії і не можуть виконувати свої податкові обов’язки через її наслідки, зокрема:
– руйнування повністю або частково виробничих потужностей;
– знищення комп’ютерного та іншого обладнання;
– перебування на території бойових дій;
– окупацію території, де розташоване підприємство або його об’єкти оподаткування;
– втрату доступу до виробничих чи управлінських приміщень;
– втрату інших виробничих чи необоротних активів.
3 фото
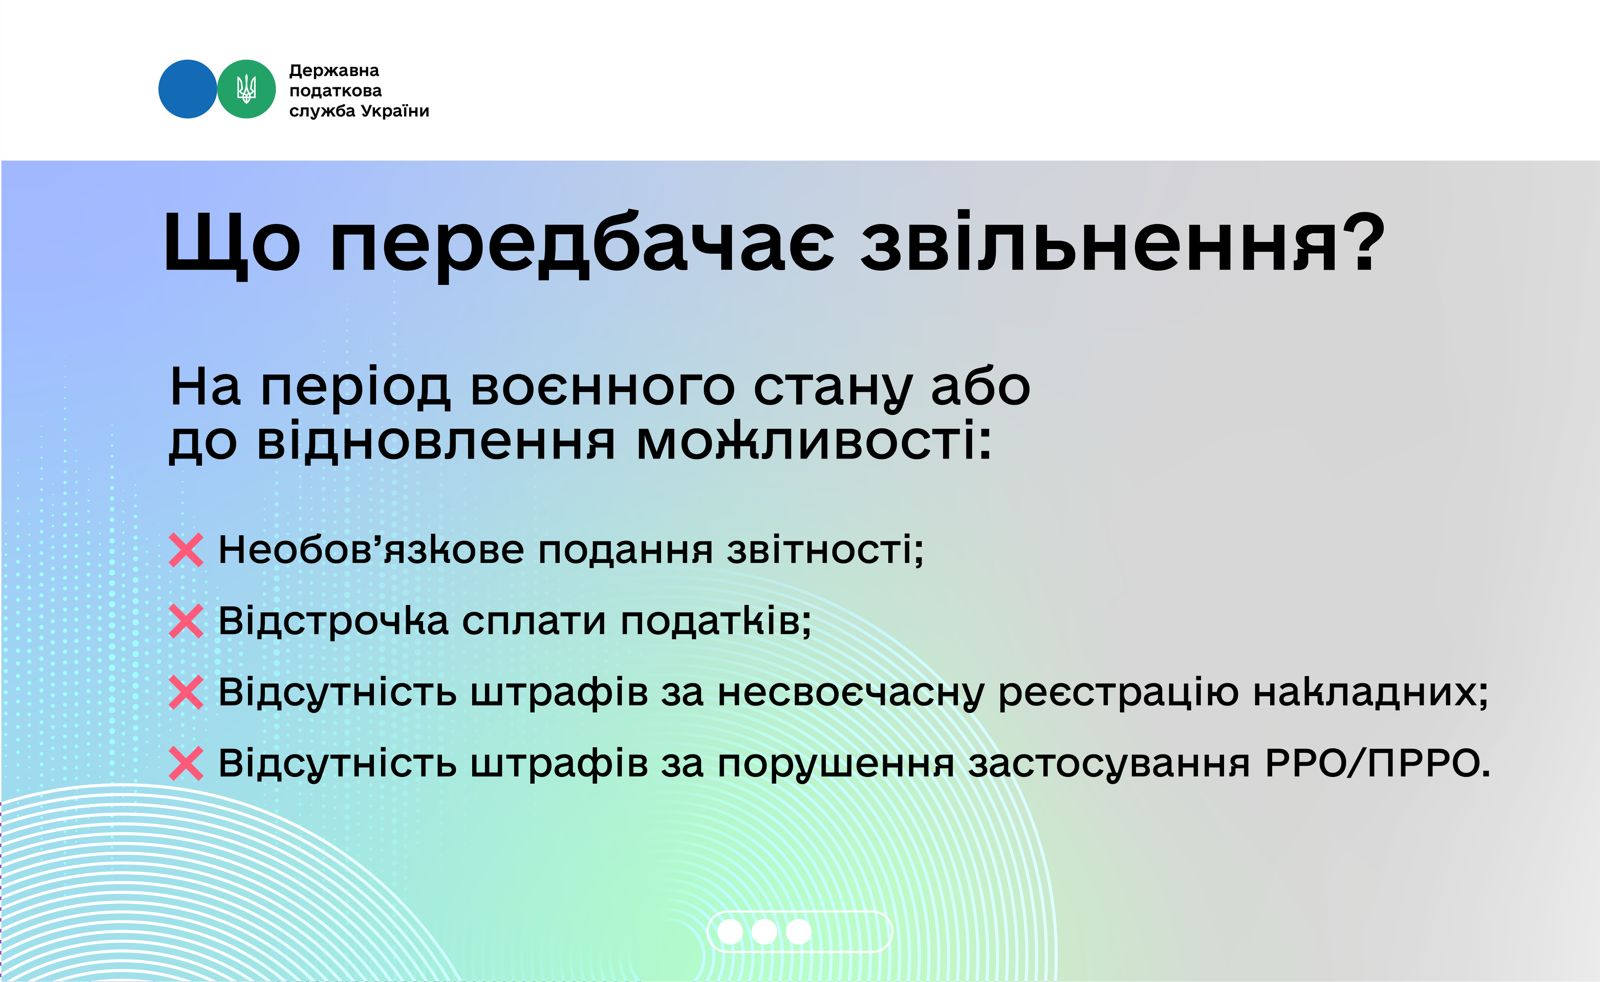
Тимчасове звільнення передбачає:
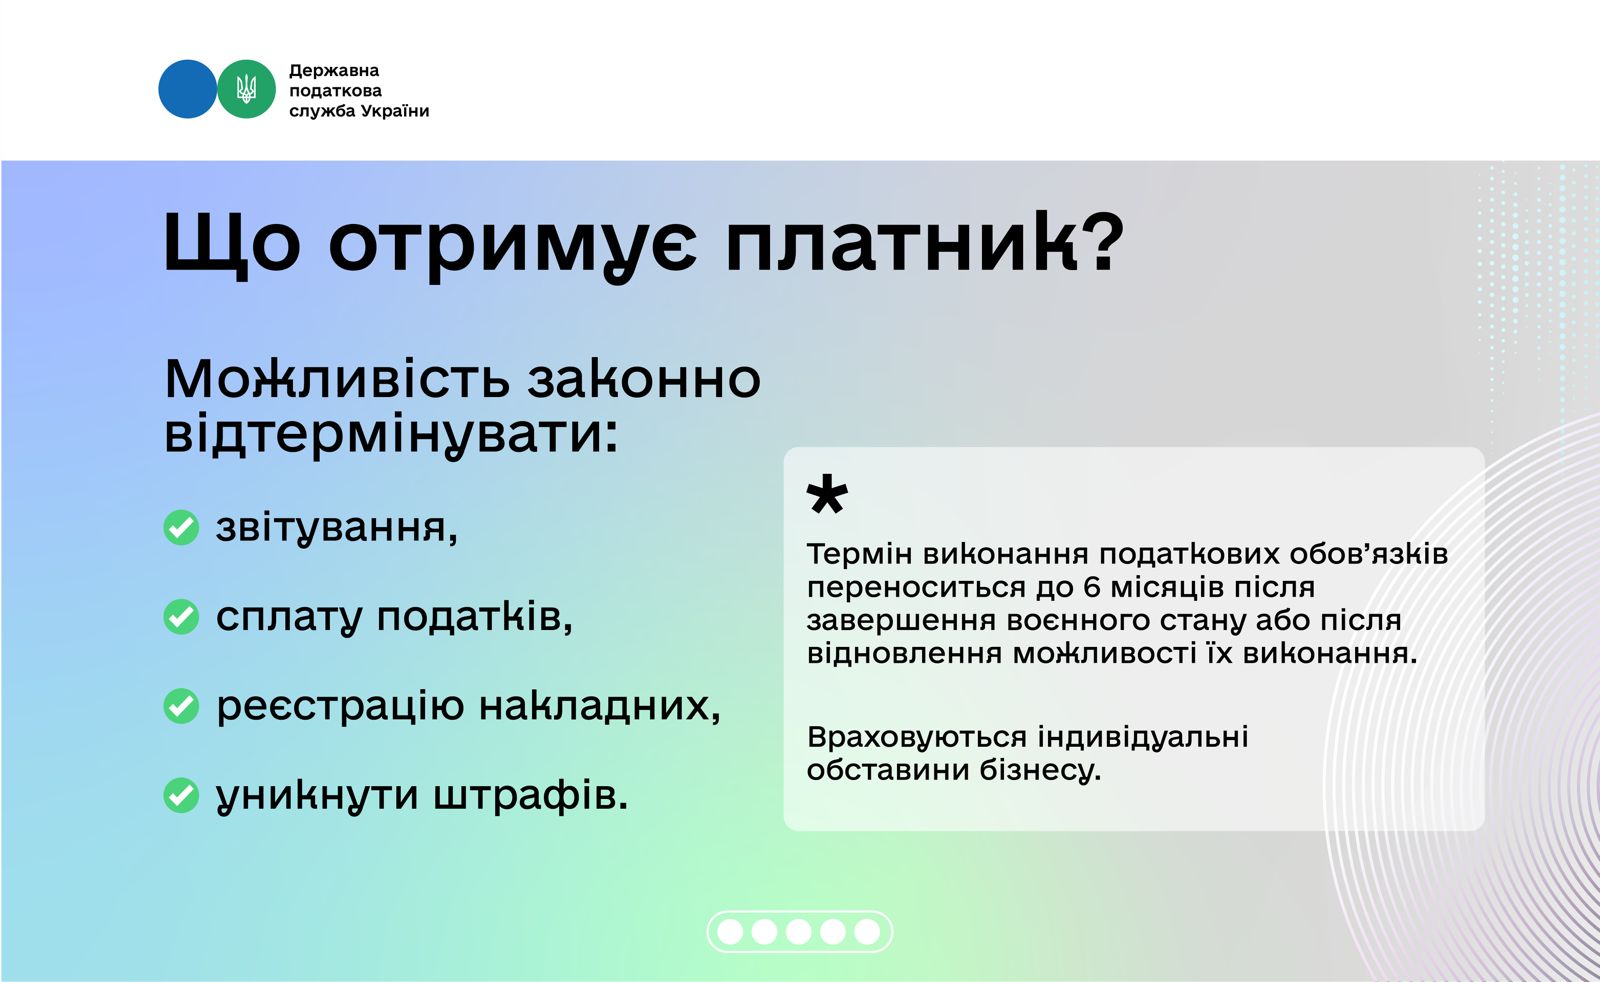
перенесення термінів:
– подання звітності з визначених податків, зборів, обов’язкових платежів;
– сплати визначених податків, зборів та обов’язкових платежів;
звільнення від штрафних санкцій за:
– несвоєчасну реєстрацію податкових або акцизних накладних;
– порушення порядку застосування РРО/ПРРО.
4 фото
Що необхідно зробити:
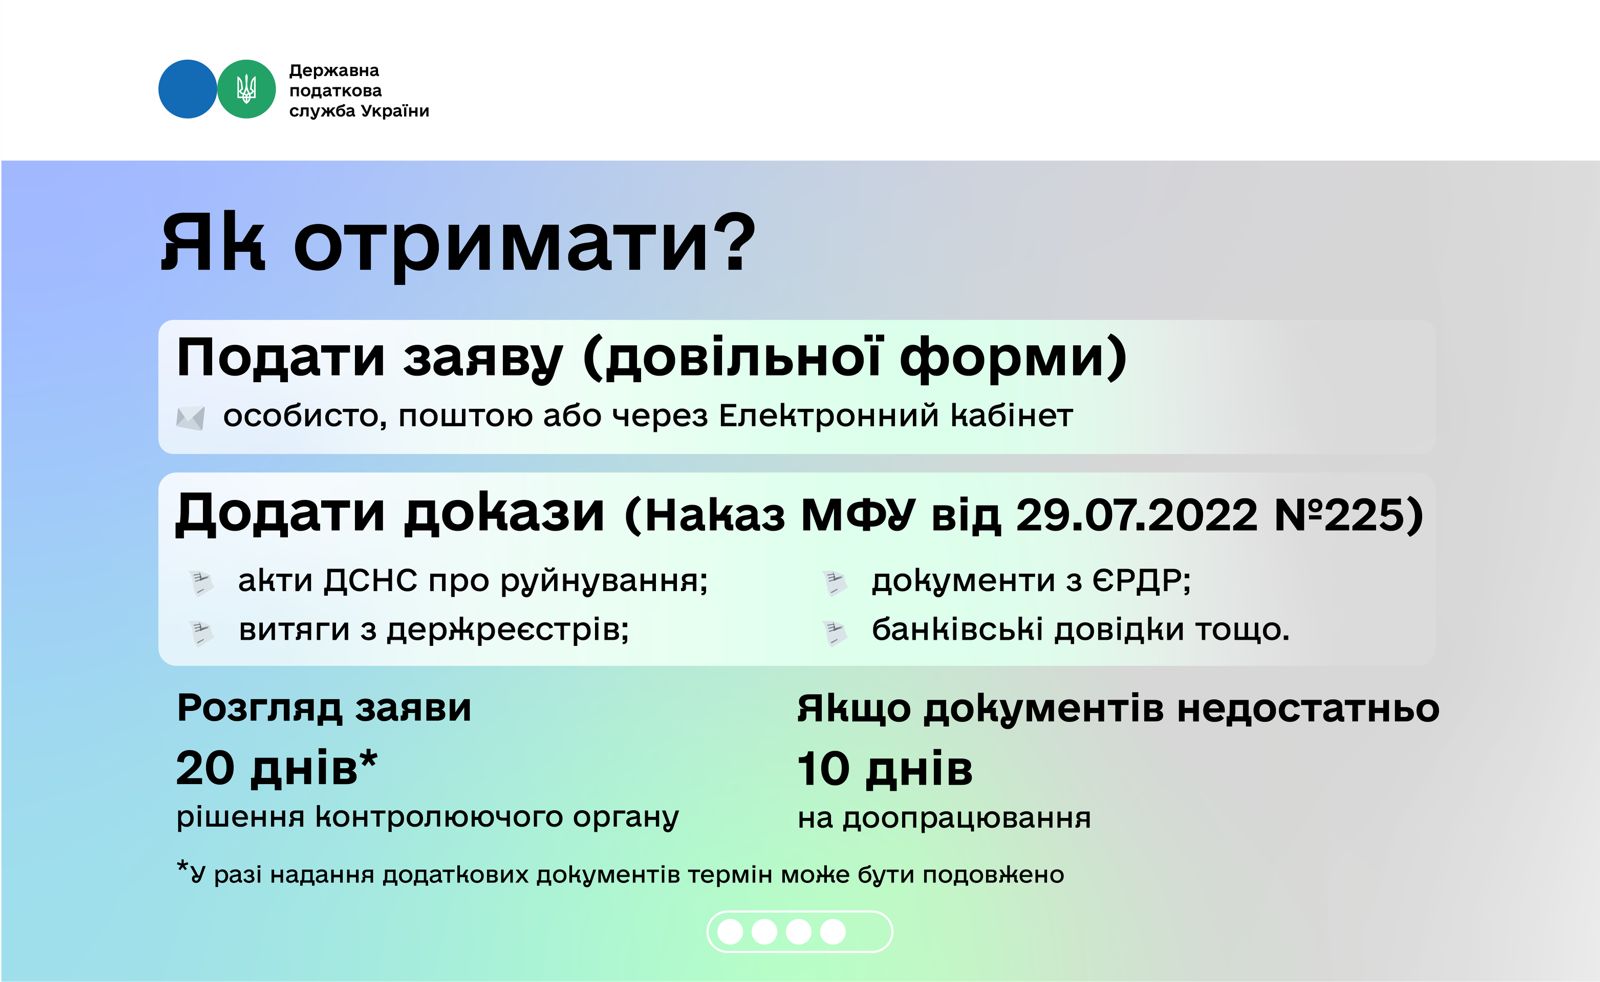
Платник податків має подати до контролюючого органу заяву довільної форми з документами на підтвердження.
Це можуть бути:
– акти фіксації пожеж, руйнувань, складені уповноваженими працівниками ДСНС;
– дані з Державного реєстру речових прав на нерухоме майно, про право власності на майно;
– витяги з ЄРДР про реєстрацію кримінальних правопорушень;
– банківські виписки про відсутність коштів як інших джерел доходу підприємства;
– інші документи з підтвердженням фактів перешкод або неможливості.
Подати їх можна за місцем податкової реєстрації або до будь-якого сервісного центру ДПС особисто, поштою (з повідомленням про вручення) або через Електронний кабінет.
5 фото
Розгляд документів:
Контролюючий орган розглядає заяву та документи протягом 20 календарних днів.
Якщо документів недостатньо – платнику направляється рішення з пропозицією надати додаткові матеріали для підтвердження протягом 10 календарних днів. Після отримання таких додаткових документів, контролюючий орган розглядає їх протягом 20 календарних днів.
Рішення щодо можливості чи неможливості виконання податкових обов’язків платником приймається з урахуванням індивідуальних особливостей бізнесу та обставин кожного платника, причинно-наслідкового зв’язку та усіх документів.
У разі позитивного рішення платник отримує право виконати свої податкові обов’язки протягом шести місяців після скасування дії воєнного стану або після відновлення можливості їх виконання.
Домашні працівники: правила офіційного оформлення та сплати податків
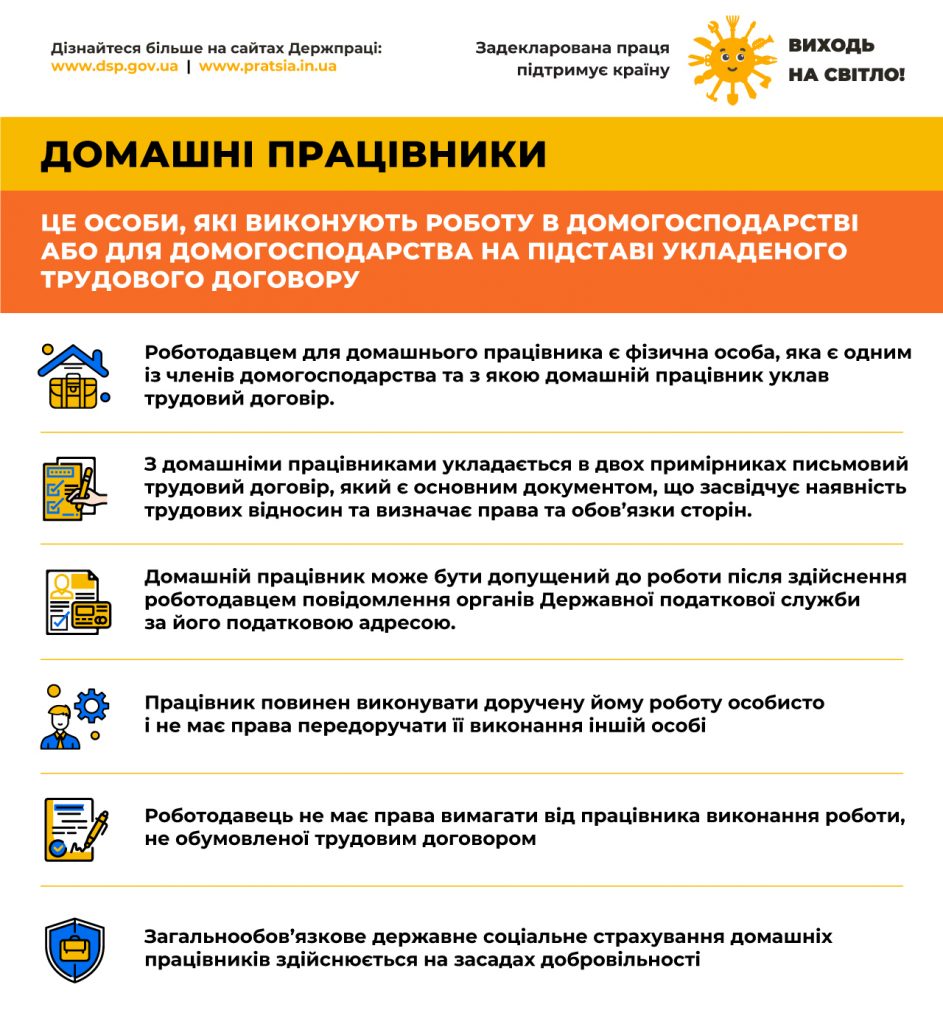
Робота в домогосподарстві або для нього може виконуватися лише за умови укладення письмового трудового договору між працівником та роботодавцем – фізичною особою (одним із членів домогосподарства).
Трудовий договір:
– укладається у двох примірниках і є основним документом, що підтверджує трудові відносини та визначає права і обов’язки сторін;
– працівник може розпочати роботу лише після того, як роботодавець повідомить органи ДПС за своєю податковою адресою про прийняття працівника на роботу.
Податкові зобов’язання роботодавця та працівника:
При офіційному працевлаштуванні домашній працівник має самостійно сплачувати податок на доходи фізичних осіб (18 %) та військовий збір (наразі 5 %) із заробітної плати за результатами річного декларування.
Якщо домашній працівник бажає мати страховий стаж, він має самостійно укласти договір про добровільну участь у системі загальнообов’язкового державного соціального страхування.
Ці відрахування гарантують домашньому працівнику:
– зарахування страхового стажу для майбутньої пенсії;
– право на отримання лікарняних, допомоги у зв’язку з вагітністю та пологами;
– соціальний захист у разі втрати працездатності.
Оформлення трудових відносин і сплата податків домашнім працівником залишаються обов’язковими.
Офіційне оформлення домашніх працівників захищає їхні соціальні права та гарантує надходження податків і внесків, що фінансують державні соціальні програми.
Команда ДПС спільно з експертами ОТД продовжує працювати над якісною трансформацією податкової
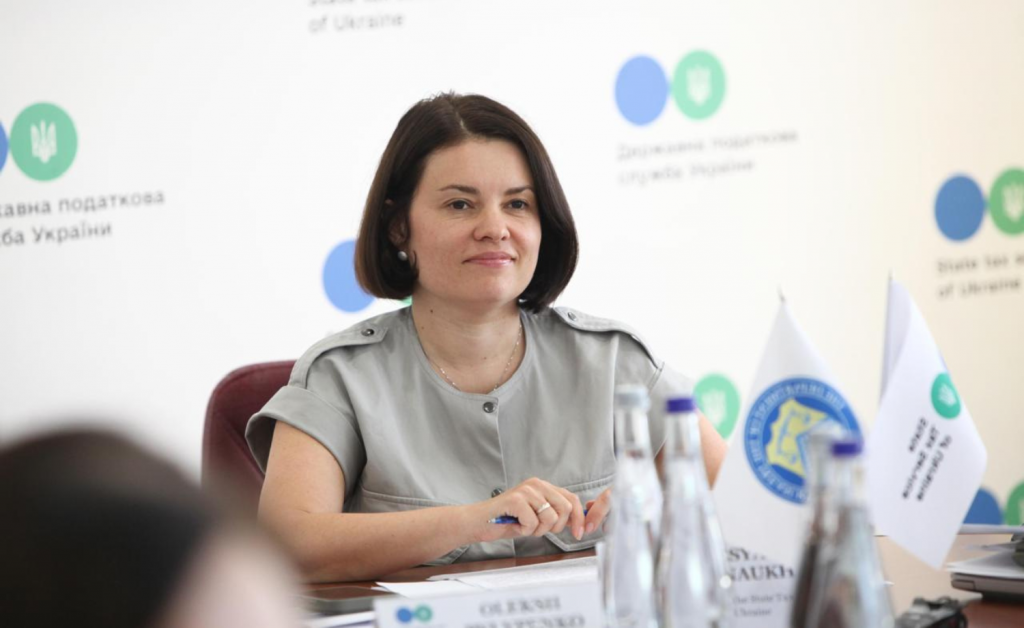
Результативність реалізації спільного проєкту та кроки подальшої взаємодії обговорили під час онлайн-зустрічі команда Державної податкової служби та експерти Офісу технічної допомоги Департаменту казначейства США (ОТД).
Як відзначила в. о. Голови ДПС Леся Карнаух, досвід співпраці з командою ОТД, отримані рекомендації та консультативна підтримка допомагають ДПС успішно досягати визначених цілей на шляху модернізації й трансформації.
«Для нас це не лише робочий процес, а й прояв справжнього партнерства, яке будується на довірі, професіоналізмі та спільному баченні майбутнього. Впевнена, що новий проєкт стане таким же результативним та сприятиме виконанню ДПС стратегічних цілей», – підкреслила Леся Карнаух.
Учасники проаналізували виконання компонентів проєкту відповідно до визначених рівнів зрілості моделі спроможностей процесу (PCMM).
Зокрема, експерти ОТД відзначили, що незважаючи на триваючу війну, досягнуто значних результатів та суттєвого зростання зрілості процесів у всіх восьми ключових компонентах:
– загальний аудит;
– міжнародний аудит (міжнародне оподаткування);
– управління податковим боргом;
– обслуговування платників податків;
– організаційне посилення/стратегічне планування/реформи;
– протидія корупції;
– модернізація технологій;
– дослідження комплаєнсу/комплаєнс в управлінні ризиками.
Під час зустрічі сторони також визначили ключові складові нового проєкту співпраці, який триватиме 2025 – 2027 роки, сфери, в яких ДПС надаватиметься експертна допомога, та спроможність ОТД тощо.
За словами Лесі Карнаух, ДПС зацікавлена у найкращих світових практиках мобілізації доходів для забезпечення економічної стабільності та розвитку, зокрема, консультативної та сервісної складової служби, міжнародного аудиту, запровадження Е-аудиту, СRM, удосконаленні податкового адміністрування тощо.
Поновлено обов’язкове подання фінансової та статистичної звітності до Держстату
Це передбачено змінами, внесеними до Закону України «Про захист інтересів суб’єктів подання звітності та інших документів у період дії воєнного стану або стану війни».
За інформацією Держстату, від 5 липня звітність зобов’язані подавати всі підприємства, установи та організації, які підпадають під державне статистичне спостереження.
Зокрема, на сьогодні звітність подають ФОП, які здійснюють такі види діяльності:
– Промислове виробництво – Форма 1-П (місячна) “Звіт про виробництво промислової продукції за видами” (не пізніше 10-го числа місяця, наступного за звітним).
– Пасажирські автомобільні перевезення – Форма 51-пас (2 рази на рік) “Обстеження фізичної особи-підприємця, що здійснює пасажирські автоперевезення на маршруті” (не пізніше 25 травня, не пізніше 25 листопада).
– Вантажні автомобільні перевезення – Форма 51-вант (2 рази на рік) “Обстеження фізичної особи-підприємця, що здійснює вантажні автомобільні перевезення на комерційній основі” (не пізніше 25 квітня, не пізніше 25 жовтня).
Перевірити, чи потрібно вам звітувати, можна в «Кабінеті респондента» на сайті Державної служби статистики України.
Для тих платників, які залучені до спостереження, в Кабінеті будуть відображені перелік форм і строки подання.
Підприємства, які не подавали звітність за минулі періоди (у 2022–2025 роках), мають три місяці для її подачі за увесь період неподання.
Як подати звітність?
– Скористатися онлайн-сервісом “Кабінет респондента” на сайті Держстату.
– Через вже обране вами програмне забезпечення.
Консультаційну підтримку з технічних питань функціонування системи електронної звітності можна отримати за телефоном Держстату: (044) 201 67 07 (з 09:00 до 16:00 (перерва 13:00-13.45)).
Корисні посилання:
- комунікаційна платформа dn.ikc@tax.gov.ua;
- контакти та «гарячі лінії» ГУ ДПС у Донецькій області https://dn.tax.gov.ua/kontakti/;
- підписатися на наш фейсбук https://www.facebook.com/tax.donetsk/;
- чат-бот ДПС «StopViolationBot» t.me/StopOverpriceBot;
- мобільний застосунок «Моя податкова»:
- Android https://play.google.com/store/apps/details?id=my.tax.gov.ua,
- iOS https://t1p.de/lgu5a
Головне управління Державної податкової служби у Донецькій області