
Лише задекларована праця гарантує соціальний захист і рівні права неповнолітнім
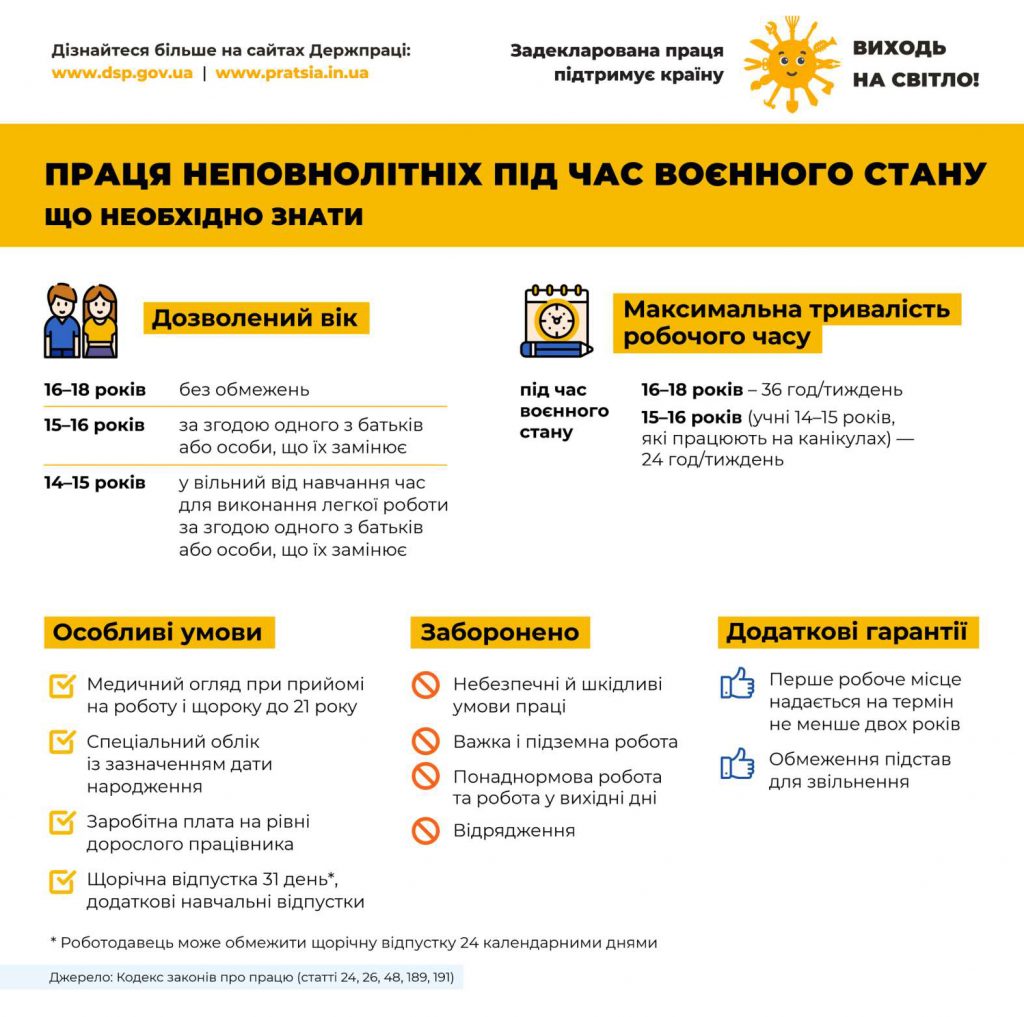
Коли роботодавець офіційно оформлює підлітка, він сплачує за нього:
– податок на доходи фізичних осіб (18 %);
– 5 % військового збору;
– Єдиний внесок на загальнообов’язкове державне соціальне страхування (22 %).
Завдяки цьому підлітки отримують:
– заробітну плату на рівні дорослого працівника;
– щорічну оплачувану відпустку 31 день (або 24 дні за рішенням роботодавця);
– соціальне страхування та пенсійний стаж із першого робочого дня.
Неофіційна робота позбавляє їх не лише лікарняних і страхового захисту, а й зменшує їхнє майбутнє пенсійне забезпечення.
Заробітна плата підтримує країну
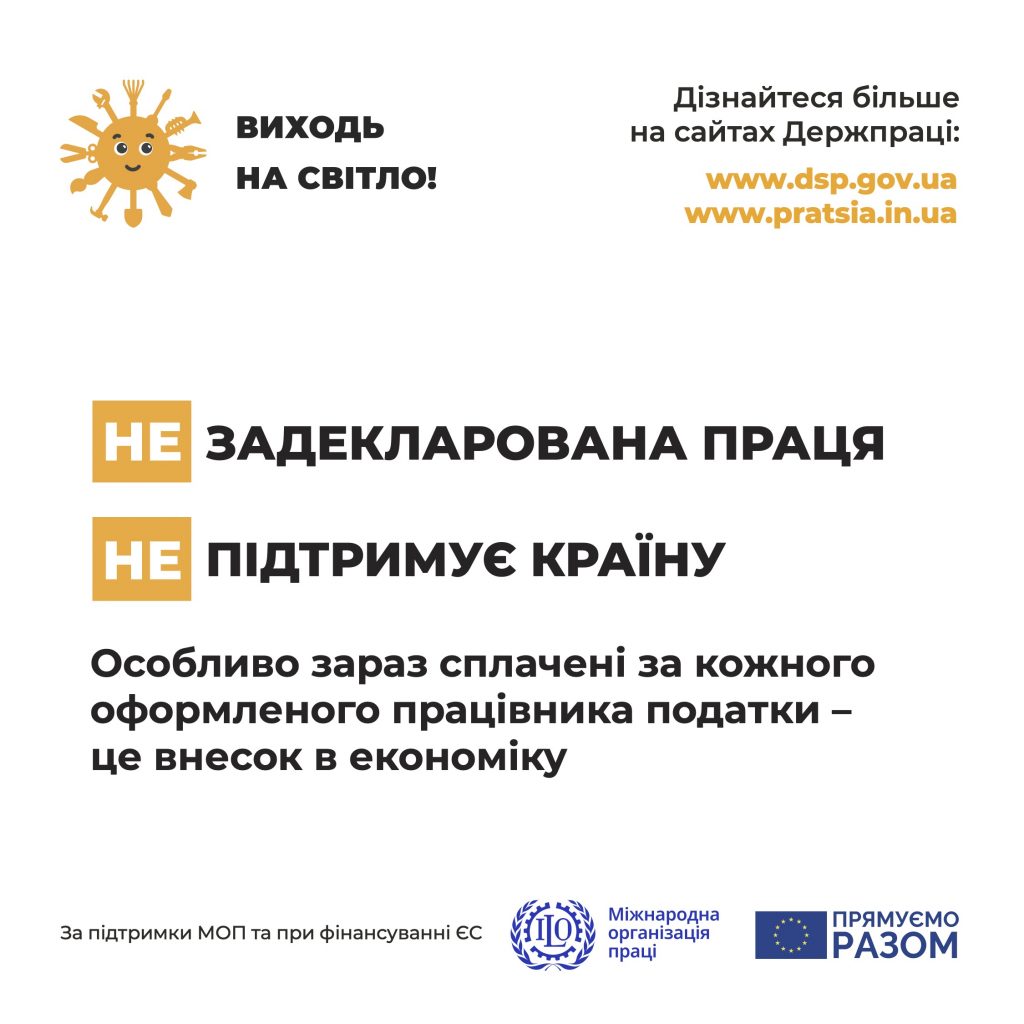
Оформлення неповнолітнього працівника: що важливо знати роботодавцю
Оформлення трудових відносин з неповнолітніми працівниками має здійснюватися відповідно до законодавства, зокрема й з урахуванням податкових вимог.
Роботодавець зобов’язаний повідомити ДПС про прийняття неповнолітнього на роботу
Згідно з чинним законодавством, після видання наказу про прийняття на роботу неповнолітнього працівника до початку роботи працівника за укладеним трудовим договором (фактичного виконання працівником трудових обов’язків), роботодавець зобов’язаний повідомити про це Державну податкову службу України за встановленою формою.
Повідомлення подається в електронному або паперовому вигляді разом з копією в електронній формі, а дані про працівника вносяться до Реєстру застрахованих осіб.
Уточнення для роботодавців щодо обліку неповнолітніх працівників
Інформацію про працівника, який не досяг 18-річного віку, необхідно окремо фіксувати в Журналі обліку працівників, обов’язково із зазначенням дати народження.
Особливості оподаткування доходів неповнолітніх
Доходи, отримані неповнолітніми в межах трудових відносин, оподатковуються на загальних підставах. У той же час, у разі наявності підстав та дотримання умов, працівники до 18 років можуть мати право на податкову соціальну пільгу відповідно до статті 169 Податкового кодексу України.
Законність працевлаштування – запорука захисту прав і наповнення бюджету
Задекларована праця не лише гарантує соціальний захист працівника, а й забезпечує надходження до бюджету за рахунок сплати податків та єдиного соціального внеску. Порушення порядку оформлення трудових відносин із неповнолітніми може спричинити адміністративну відповідальність для роботодавця.
Оформлення неповнолітнього працівника – це не лише кадрове питання, а й податкове зобов’язання. Дотримання усіх етапів – запорука прозорої діяльності підприємства та правового захисту молодих працівників.
Податкова знижка за навчання: які документи потрібно подати
Громадяни, які протягом року здійснювали витрати на навчання у вітчизняних закладах освіти, можуть повернути частину сплачених коштів завдяки податковій знижці.
Головна умова – отримувати офіційні доходи, з яких сплачено податок на доходи фізичних осіб, та подати декларацію про майновий стан і доходи до 31 грудня року, наступного за звітним.
Витрати, які включаються до податкової знижки
Витрати за навчання у вітчизняних закладах дошкільної, загальної середньої, професійної та вищої освіти.
Це кошти, які були використані як на освіту самого платника податку, так і на користь його дітей, інших членів сім’ї першого ступеня споріднення або осіб, над якими встановлено опіку чи піклування.
Як отримати
Подати річну податкову декларацію про майновий стан і доходи до 31 грудня року, наступного за звітним. Для отримання знижки за 2024 рік необхідно подати декларацію до 31 грудня 2025 року.
Які документи треба додати
- копію паспорта (1, 2 сторінки та сторінка прописки – і учня/студента, і члена сім’ї, який подає декларацію на отримання податкової знижки);
- копію договору з навчальним закладом;
- копію квитанції про оплату за навчання за звітний рік;
- документи, які підтверджують ступінь споріднення, а саме: копію свідоцтва про народження дитини, свідоцтва про шлюб – якщо сплата була за чоловіка (дружину);
- копію реєстраційного номера облікової картки платника податків: учня/студента і члена сім’ї (хто подає декларацію на отримання податкової знижки);
- оригінали довідки з місця роботи про нараховану заробітну плату, утриманий податок на доходи фізичних осіб та суми податкової соціальної пільги (в разі її наявності) за звітний податковий рік;
- реквізити банківського рахунку для перерахування суми отриманої податкової знижки (номер рахунку, найменування та МФО банку).
У разі використання електронних розрахункових документів у декларації зазначаються лише їх реквізити.
Оригінали документів до податкової не подаються, але зберігаються у платника протягом визначеного законом строку.
Контролюючі органи не мають права вимагати від платників документи, які вже містяться у державних реєстрах або базах даних.
Як подати декларацію
Скористатися одним із таких способів:
- особисто платником податків або уповноваженою на це особою в орган ДПС за місцем обліку;
- поштою з повідомленням про вручення та з описом вкладення;
- через Електронний кабінет платника.
Податок на нерухомість: у лідерах Київ та область – понад 30 % сплати
З початку року власники нерухомості сплатили 7,7 млрд грн податку на нерухоме майно, відмінне від земельної ділянки. Це + 20,9 % (1,3 млрд грн) до аналогічного періоду минулого року.
За січень – липень 2024 року цей показник складав 6,4 млрд гривень.
Понад 30 % загальної суми сплати отримали місцеві бюджети столиці та Київщини:
Київ – 1,58 млрд грн,
Київщина – 0,78 млрд грн.
Також серед лідерів:
Дніпропетровщина – 0,77 млрд грн,
Одещина – 0,75 млрд гривень.
Податок на нерухомість сплачують фізичні особи – власники:
– квартир площею понад 60 кв. м;
– будинків площею понад 120 кв. м;
– інших різних типів житла, в тому числі їх часток, понад 180 кв. метрів.
У 2025 році податок сплачується громадянами за звітний 2024 рік.
Важливо: у разі виявлення розбіжностей щодо нарахованої суми податку – зверніться до Центрів обслуговування платників для проведення звірки.
Переглянути сформовані податкові повідомлення-рішення можна в Електронному кабінеті за наявності електронного ключа або скориставшись мобільним застосунком «Моя податкова».
Як розраховується податок, хто звільнений від його сплати, які об’єкти нерухомості не оподатковуються читайте за посиланням https://tax.gov.ua/media-tsentr/novini/861135.html.
Більше інформації щодо податку на нерухоме майно – у розділі «Онлайн – навчання»: https://tax.gov.ua/baneryi/onlayn-navchannya/podatok-na-neruhome-mayno.
7214 постраждалих від війни платників отримали тимчасове звільнення від податкових обов’язків
Від 2022 року вже 7214 платників податків, які постраждали внаслідок бойових дій, тимчасово звільнені від виконання податкових зобов’язань. З них 2913 платників отримали таке звільнення у поточному році.
Найбільша кількість таких платників наразі перебуває на обліку у м. Києві – 1645, серед яких також перереєстровані платники податків з прифронтових територій. Серед лідерів на прифронтових територіях: Миколаївська (826), Запорізька (516) та Харківська області (271).
Водночас відносно невелику кількість звільнень отримали платники Донеччини (189), Луганщини (69) та Херсонщини (9). Це обумовлено об’єктивними причинами: перебуванням на територіях, де ведуться активні воєнні (бойові) дії, оточених (заблокованих) або тимчасово окупованих збройними формуваннями рф, що унеможливлює подання заяв і необхідних документів на підтвердження неможливості виконання обов’язків.
Разом з тим, такі платники зможуть скористатися правом на звільнення після:
– завершення бойових дій та/або окупації територій,
– отримання доступу до первинних документів,
– збору необхідних документів.
Нагадаємо, право на звільнення мають юридичні та фізичні особи, які постраждали від російської агресії і не можуть виконувати свої податкові обов’язки через її наслідки, зокрема:
– руйнування повністю або частково виробничих потужностей;
– знищення комп’ютерного та іншого обладнання;
– перебування на території бойових дій;
– окупацію території, де розташоване підприємство або його об’єкти оподаткування;
– втрату доступу до виробничих чи управлінських приміщень;
– втрату інших виробничих чи необоротних активів.
Детальніше як скористатися механізмом звільнення від податкових обов’язків для бізнесу з прифронтових територій читайте за посиланням https://tax.gov.ua/media-tsentr/novini/924744.html.
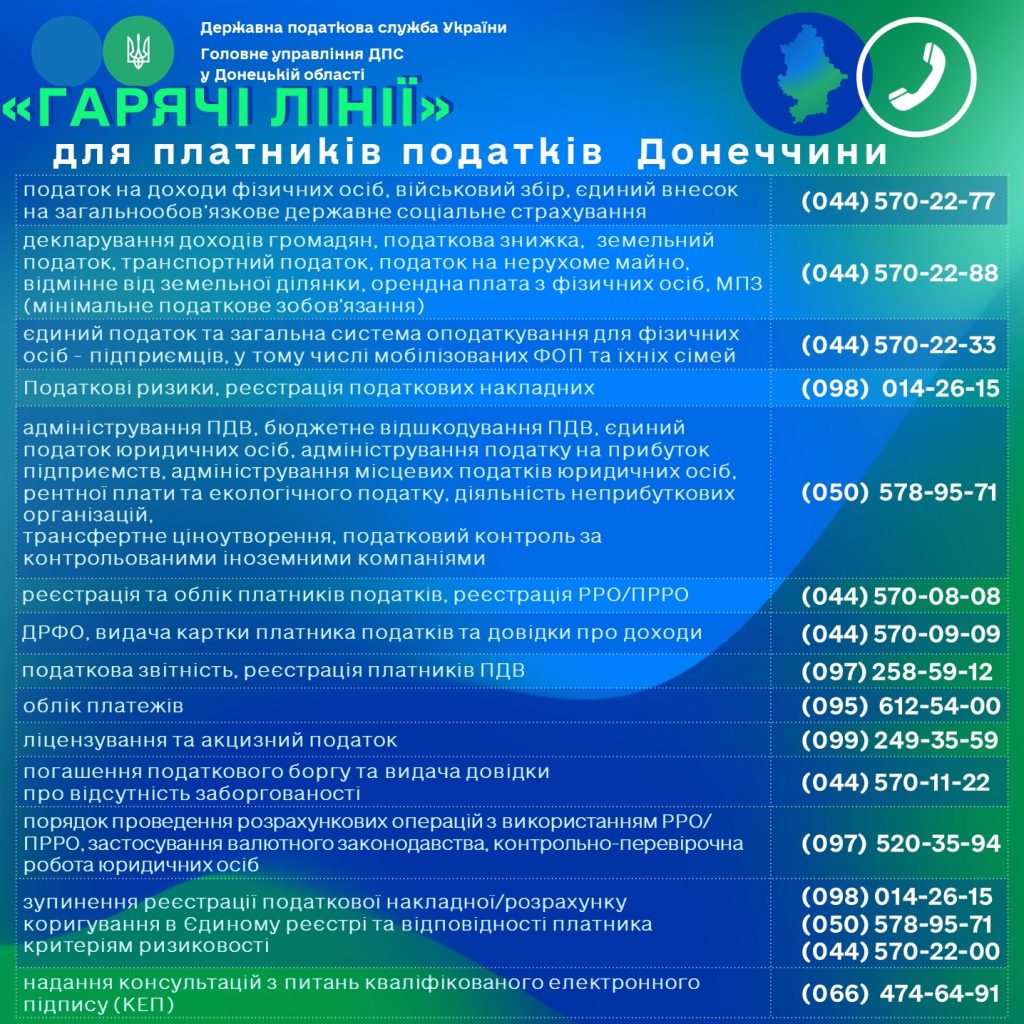
Зверніть увагу, змінились номери телефонів окремих напрямів “гарячих ліній” Головного управління ДПС у Донецькій області
Корисні посилання:
- комунікаційна платформа dn.ikc@tax.gov.ua;
- контакти та «гарячі лінії» ГУ ДПС у Донецькій області https://dn.tax.gov.ua/kontakti/;
- підписатися на наш фейсбук https://www.facebook.com/tax.donetsk/;
- чат-бот ДПС «StopViolationBot» t.me/StopOverpriceBot;
- мобільний застосунок «Моя податкова»:
- Android https://play.google.com/store/apps/details?id=my.tax.gov.ua,
- iOS https://t1p.de/lgu5a
Головне управління Державної податкової служби у Донецькій області