
Оренда нерухомого майна: особливості нарахування ПДФО
Шановні платники! Головне управління ДПС у Донецькій області інформує, що згідно з п.п. 164.2.5 п. 164.2 ст. 164 розд. ІV Податкового кодексу України (далі – ПКУ) до загального місячного (річного) оподатковуваного доходу платника податку включаються, зокрема, дохід від надання майна в лізинг, оренду або суборенду, визначений у порядку, встановленому п. 170.1 ст. 170 ПКУ.
Відповідно до п.п. 170.1.1 п. 170.1 ст. 170 ПКУ податковим агентом платника податку – орендодавця щодо його доходу від надання в оренду (емфітевзис) земельної ділянки сільськогосподарського призначення, земельної частки (паю), майнового паю є орендар.
При цьому об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу, встановлена законодавством з питань оренди землі.
Підпунктом 170.1.2 п. 170.1 ст. 170 ПКУ передбачено, що податковим агентом платника податку – орендодавця під час нарахування доходу від надання в оренду об’єктів нерухомості, інших, ніж зазначені в п.п. 170.1.1 п. 170.1 ст. 170 ПКУ (включаючи земельну ділянку, що знаходиться під такою нерухомістю, чи присадибну ділянку), є орендар.
Разом з тим, об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди.
Доходи, від надання в оренду (суборенду), житловий найм (піднайм) нерухомого майна оподатковуються податковим агентом під час їх нарахування (виплати) за ставкою, визначеною п. 167.1 ст. 167 ПКУ .
Податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок із суми такого доходу за його рахунок, використовуючи ставку податку, визначену в ст. 167 ПКУ.
Податок сплачується (перераховується) до відповідного бюджету під час виплати оподатковуваного доходу єдиним платіжним документом. Банки, небанківські надавачі платіжних послуг приймають платіжні документи на виплату доходу лише за умови одночасного подання платіжної інструкції на перерахування цього податку до відповідного бюджету або платіжної інструкції на зарахування коштів у сумі цього податку на єдиний рахунок, визначений ст. 35 прим. 1 ПКУ (п.п. 168.1.2 п. 168.1 ст. 168 ПКУ).
Якщо оподатковуваний дохід надається у негрошовій формі чи виплачується готівкою з каси податкового агента, податок сплачується (перераховується) до бюджету протягом трьох банківських днів з дня, що настає за днем такого нарахування (виплати, надання)
Відповідно до п. 167.1 ст. 167 ПКУ ставка податку становить 18 відс. бази оподаткування щодо доходів, нарахованих (виплачених, наданих) (крім випадків, визначених у пп. 167.2 – 167.5 ст. 167 ПКУ) у тому числі, але не виключно у формі: заробітної плати, інших заохочувальних та компенсаційних виплат або інших виплат і винагород, які нараховуються (виплачуються, надаються) платнику у зв’язку з трудовими відносинами та за цивільно-правовими договорами.
Як подати заяву за формою №20-ОПП
Шановні платники! Головне управління ДПС у Донецькій області інформує, що у заяві про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою №20-ОПП (далі – Заява за ф.№20-0ПП) надається інформація про всі обʼєкти оподаткування, що є власними, орендованими або передані в оренду.
Заява за ф.№20-0ПП може бути подана засобами електронного звʼязку в електронній формі з дотриманням вимог законів щодо електронного документообігу та електронних довірчих послуг.
Слід зазначити, що інформація про місцезнаходження особи, що є основним місцем обліку, подається у заяві за ф.№20-ОПП з урахуванням таких особливостей:
– у графі 2 «код ознаки надання інформації» зазначається «1 – первинне надання інформації про обʼєкти оподаткування»;
– у графі 3 «тип обʼєкта оподаткування» відповідно до рекомендованого довідника типів обʼєктів оподаткування зазначається «378 – офіс» або «682 – квартира», «685 – житловий будинок» – якщо основне місце обліку юридичної особи є місце провадження керівника або засновника юридичної особи тощо;
– графа 4 «найменування обʼєкта оподаткування» заповнюється, якщо власний обʼєкт оподаткування має найменування. При цьому, у разі відсутності найменування обʼєкта оподаткування – зазначається інвентарний номер обʼєкта оподаткування, вказаний у договорі оренди;
– у графі 5 «ідентифікатор обʼєкта оподаткування» зазначається числове значення, яке складається з коду тишу обʼєкта та внутрішнього ідентифікатора, прийнятого самим платником, що складається з 5-ти знаків.
Наприклад. для офісу ідентифікатор обʼєкта оподаткування може бути 37800001, де 378 – код типу обʼєкта оподаткування відповідно до рекомендованого довідника типів обʼєктів оподаткування, 00001 – внутрішній ідентифікатор, прийнятий платником;
– у графі 14 «стан обʼєкта оподаткування» зазначається: 2 – експлуатується; 8 – орендується або 9 – здається в оренду тощо;
– у графі 15 «вид права на обʼєкт оподаткування» зазначається той вид права на обʼєкт, шо визначений відповідним правовстановлюючим документом: 1 – право власності; 7 – право довгострокового користування або оренди; 8 – право короткострокового користування, оренди або найму тощо.
Згідно з п.8.4. розділу VIII Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 №1588, заява про обʼєкти оподаткування або обʼєкти, повʼязані з оподаткуванням або через які провадиться діяльність за ф.№20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків.
Статтею 63 Податкового кодексу України встановлено обовʼязок платника податків повідомляти про всі обʼєкти оподаткування і обʼєкти, повʼязані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
Податковий сервіс ЗІР – для вирішення питань платників податків
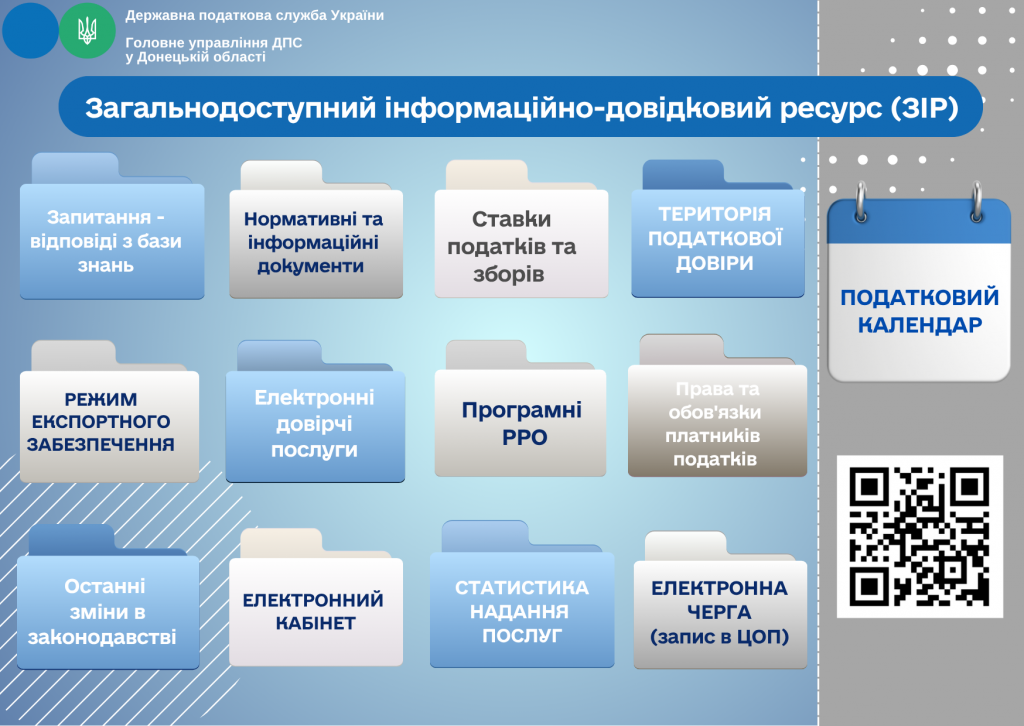
Шановні платники! Головне управління ДПС у Донецькій області нагадує, що загальнодоступний інформаційно-довідковий ресурс (ЗІР) – інформаційний ресурс, створений у межах Електронного Уряду з доступом через будь – яку пошукову систему в інтернет – мережі, у зв’язку з чим є можливість його одночасного використання як платниками, так і працівниками структурних підрозділів ДПС та її територіальних органів, та сприяє отриманню уніфікованих відповідей у будь – який час та зручний спосіб.
Розміщена в ЗІР База знань наповнюється інформацією, що містить загальну позицію ДПС із застосуванням норм податкового законодавства, контроль за дотриманням якого покладено на ДПС, без врахування особливостей конкретного платника податків та специфіки конкретних ситуацій та не є податковою консультацією в розумінні глави 3 “Податкові консультації” Податкового кодексу України і не спричиняє правових наслідків, передбачених ст. 53 Кодексу.
Робота ЗІР направлена на забезпечення суспільства своєчасною, достовірною і повною довідковою інформацією у вигляді відповідей на запитання із понад 37 напрямів: ставками податків; глосаріями та довідниками; щоденною підбіркою відповідей на двадцять актуальних запитань; податковим календарем, який містить систематизовану інформацію про терміни сплати податків і зборів, платежів, подання звітності до органів ДПС; змінами в податковому законодавстві, з можливістю підписки на отримання таких змін на електронну адресу та інше.
Крім того, користувачі ЗІР мають можливість оцінити якість відповідей на запитання, що містяться y розділі «Запитання – відповіді з Бази знань», залишити коментар чи пропозицію до них, a проведений аналіз та опрацювання таких коментарів дозволяє забезпечувати надання якісних інформаційно-довідкових послуг.
Користуйтеся сервісами податкової служби для вирішення податкових питань!
Руслан Кравченко: ДПС змінює підходи до перевірок: фокус – на їх цифровізації
З початку року фахівці податкового аудиту Державної податкової служби вже провели 16,5 тисячі фактичних перевірок. Вони стосувалися дотримання законодавства при розрахункових операціях та легальності оформлення трудових відносин із працівниками.
Про це в Telegram-каналі повідомив Голова Державної податкової служби Руслан Кравченко.
За його словами, за результатами перевірок донараховано понад 692,3 млн грн штрафів.
Найбільш поширені порушення:
– невидача фіскального чека;
– порушення порядку ведення обліку товарних запасів за місцем їх реалізації;
– використання праці найманих осіб без належного оформлення трудових відносин;
– відсутність кодів УКТ ЗЕД для підакцизних товарів чи марки акцизного податку для алкогольних напоїв.
«Змінюємо підходи до перевірок та підвищуємо їх ефективність та прозорість. Зосереджуємося на їх цифровізації», – розповів Руслан Кравченко.
Він, зокрема, відзначив, що у 2025 році розпочато відеофіксацію перевірок через нагрудні відеореєстратори. Це захист для обох сторін процесу та підвищення якості та обʼєктивності контрольних заходів.
«Наша мета — створити рівні умови для всіх, зробити процес більш зручним, мінімізувати корупційні ризики та захистити права суб’єктів господарювання і посадових осіб контролюючих органів під час судових оскаржень», – наголосив Голова ДПС.
Корисні посилання:
- комунікаційна платформа dn.ikc@tax.gov.ua;
- контакти та «гарячі лінії» ГУ ДПС у Донецькій області https://dn.tax.gov.ua/kontakti/;
- підписатися на наш фейсбук https://www.facebook.com/tax.donetsk/;
- чат-бот ДПС «StopViolationBot» t.me/StopOverpriceBot;
- мобільний застосунок «Моя податкова»:
- Android https://play.google.com/store/apps/details?id=my.tax.gov.ua,
- iOS https://t1p.de/lgu5a
Головне управління Державної податкової служби у Донецькій області